Software para empresas
¿Tu sistema de punto de venta puede explicar el corte de caja?
La terminal dice cuánto se cobró con tarjeta. El cajón dice cuánto efectivo quedó. Cuando los dos números llegan en una misma foto por WhatsApp, al encargado aún le falta una respuesta: ¿el turno cuadró? Para elegir un sistema de punto de venta, vale más seguir una venta hasta el cierre que comparar una lista de funciones.
Dos comprobantes para dos preguntas
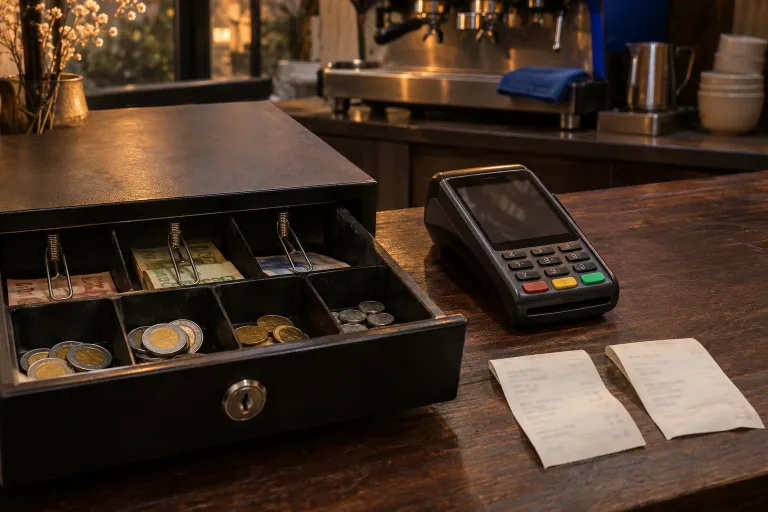
Imagina la barra de una cafetería al terminar el turno. Junto al cajón abierto están la terminal bancaria y el comprobante de su corte. La encargada tiene que contar billetes y monedas aunque haya vendido casi todo con tarjeta. También necesita saber con cuánto cambio recibió el cajón al abrir y quién retiró efectivo durante la tarde.
Esta separación se puede pedir en una demostración. Por ejemplo, Shopify documenta cómo registra una sesión de caja, desde el fondo inicial y los movimientos de efectivo hasta la comparación entre el saldo esperado y el recuento final. Si una propuesta promete «reportes de ventas», conviene ver en qué pantalla aparece una diferencia y quién podría investigarla.
Un corte con $2,390 pesos en el cajón
Supongamos que el turno empezó con $800 MXN de cambio. El equipo cobró $2,300 en efectivo, devolvió $160 en efectivo por una venta de ese turno y retiró $550 para resguardo. El retiro quedó registrado con responsable y motivo. En este ejemplo todas las cantidades están en pesos mexicanos.
La cuenta esperada es $800 + $2,300 − $160 − $550 = $2,390. Si el conteo da $2,370, quedan $20 por aclarar. El fondo inicial no fue una venta y el retiro no fue una devolución. Si el sistema reúne ambos movimientos bajo «ajuste», obliga a reconstruir el turno con tickets sueltos.
Por separado, hubo $3,000 de consumo cobrado con tarjeta y $150 de propinas pagadas también con tarjeta. En este turno las propinas quedan pendientes de reparto y nadie las saca del cajón. Por eso la terminal debe mostrar $3,150 en cobros, mientras que el efectivo esperado sigue en $2,390. El reporte tiene que distinguir esos $150 del consumo para que administración pueda identificar lo que corresponde al equipo.
Qué conviene probar antes de firmar
En Obediente proponemos probar con operaciones que sí ocurren en el mostrador. Una venta en efectivo y otra con tarjeta demuestran el cobro básico. Para conocer los límites del sistema hace falta provocar una excepción.
- Pago dividido. Un cliente paga $200 de una cuenta de $350 en efectivo y el resto con tarjeta. Debe quedar un solo ticket de $350 y dos movimientos por $200 y $150.
- Devolución. Un responsable devuelve un consumo pagado en efectivo. El cierre debe mostrar la salida, el ticket original, el motivo y quién la autorizó.
- Corrección posterior. Si se descubre un error al día siguiente, administración debe poder localizar el turno cerrado, identificar quién corrigió el movimiento y consultar el registro anterior.
Cuándo comparar la terminal con el banco
Primero se contrastan las operaciones de tarjeta registradas en el punto de venta con los cobros aprobados por la terminal durante el mismo periodo. El abono bancario se revisa aparte con el reporte de liquidación del proveedor. Su fecha e importe pueden depender del calendario, las comisiones y los movimientos incluidos en el depósito. Stripe explica la diferencia entre el saldo disponible y el envío al banco. Para tu negocio revisamos lo que aplica con tu proveedor concreto.
Cuándo comprar, integrar o desarrollar
Un sistema estándar merece la primera evaluación si permite ejecutar el turno de muestra, deja rastrear diferencias por caja y ofrece un soporte adecuado para tus horarios. Si ya tienes uno que funciona, pero administración recaptura diariamente el corte en otro sistema, revisamos las opciones de exportación e integración antes de sustituirlo.
El desarrollo a medida cobra sentido cuando una regla decisiva sigue fuera del sistema. Por ejemplo, si una misma barra atiende dos conceptos comerciales y cada devolución necesita atribuirse al concepto y turno originales. En Obediente revisamos ese recorrido con caja y administración y definimos qué tendría que demostrar la solución para aceptarla.