Administración empresarial
Control presupuestal antes de que una compra comprometa el saldo
Una gerente ve 50 mil pesos disponibles en su área y autoriza una compra por 30 mil. En otra pestaña hay una segunda requisición por 25 mil que también espera firma. Ambas cabían en la pantalla de sus solicitantes. Ahora necesitan una decisión conjunta. Un sistema de control presupuestal se evalúa en el momento en que una promesa de gasto compite con otra.
Qué cifra consulta quien autoriza una compra
Imagina un centro de costo con 100 mil pesos para el periodo y 50 mil ya ejercidos. En nuestra política hipotética, una requisición aprobada reserva presupuesto. Cuando se autoriza la primera por 30 mil, quedan 20 mil disponibles. La solicitud de 25 mil rebasa ese saldo por 5 mil. La herramienta debería mostrar a quién corresponde autorizar una ampliación, pedir un ajuste o aplazarla.
Esa regla depende de la empresa. En algunas operaciones, la reserva ocurre hasta emitir la orden de compra. Para cotizar el sistema importa definir en qué paso se verifican los fondos, con qué centro de costo y en qué periodo. También hay que acordar si se revisa por partida o por total, por ejemplo cuando una factura contiene equipo para dos sucursales. Microsoft Dynamics documenta que la configuración decide qué documentos intervienen y cómo se calculan los fondos disponibles. Para esa demostración pide que el reporte muestre por separado lo ejercido, lo reservado y el remanente.
Una requisición que cambia al convertirse en orden
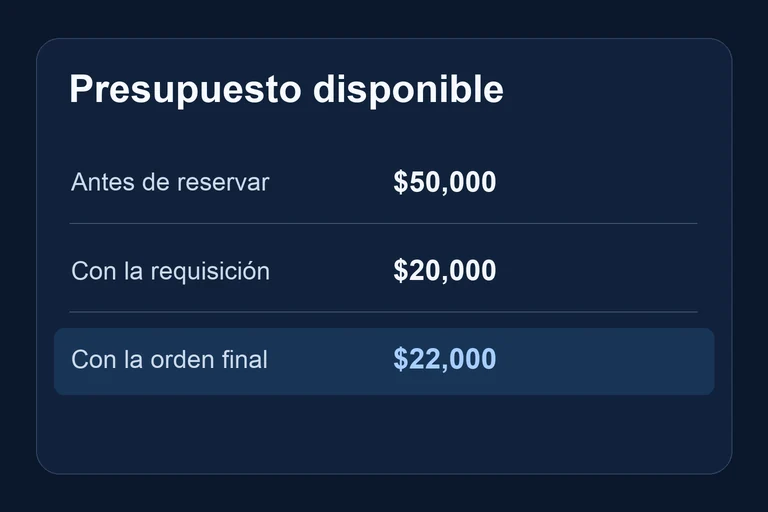
El proveedor ofrece un descuento y la orden definitiva queda en 28 mil. En el ejemplo se cancela el remanente de la requisición, así que los 30 mil inicialmente reservados se sustituyen por los 28 mil comprometidos y quedan 22 mil disponibles. Si compras pretende usar los 2 mil restantes para otra partida, esa intención debe quedar explícita en vez de liberarlos por error.
Cuando llega la factura por los mismos 28 mil, el sistema debe trasladar el compromiso a gasto registrado según la política acordada. El disponible sigue siendo 22 mil. Sumar la factura sin retirar el compromiso restaría dos veces la misma compra. Las dos referencias deberían llevar al mismo expediente para que el área pueda explicar el saldo sin reconstruirlo en Excel.
Una prueba con aprobaciones simultáneas y cierre mensual
Para comparar productos, haríamos que dos responsables autorizaran casi al mismo tiempo contra los mismos fondos. El resultado tiene que respetar la política para ambas solicitudes. Después moveríamos la entrega al mes siguiente. Finanzas debe comprobar qué periodo conserva el compromiso y cómo aparece el traslado. Es una decisión de operación que conviene acordar antes de configurar la herramienta.
Si el ERP ya verifica presupuesto disponible, empezaríamos por revisar esa función. El desarrollo de software presupuestal a medida puede concentrarse en aprobaciones o en el enlace con otra plataforma cuando el gasto nace fuera del ERP. Así el proyecto parte de un saldo de referencia que finanzas puede contrastar con su cierre.
Si la compra dispone de presupuesto, todavía queda por revisar en qué semana podrá pagarse. La proyección de flujo de efectivo permite ver ese calendario.
En una operación agrícola, un gasto compartido puede distribuirse entre varias parcelas. Así se evalúa un software agrícola que conserva los costos por parcela y ciclo.